随着人工智能技术快速发展,人形机器人已经成为全球科技产业竞争的新焦点。近期,多国企业正在加快机器人研发,希望将人形机器人从展示型产品转变为能够进入真实环境工作的智能设备。中国、日本、美国和欧洲企业纷纷布局,其中医疗健康被认为是未来重要应用领域之一。
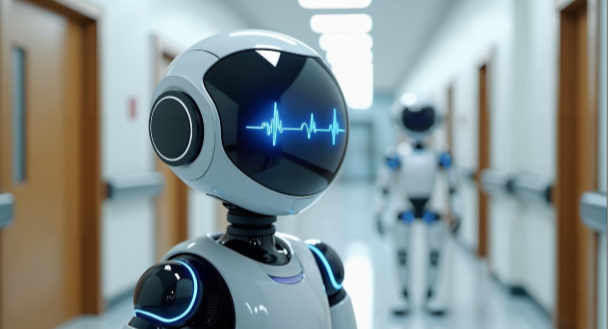
中国近年来在人形机器人产业发展速度明显提升。从工业制造到服务场景,机器人企业正在尝试扩大应用范围。其中,医疗健康成为多个企业关注的新方向。
相比工厂环境,医院对于机器人提出了更高要求。医院空间复杂,人员流动频繁,同时涉及患者安全,因此机器人不仅需要具备运动能力,还需要拥有更强的环境感知和交互能力。
例如,在医院物流环节,人形机器人可以模拟工作人员动作,完成药品运输、医疗用品配送等任务;在康复领域,可以结合动作识别技术,辅助患者进行训练;在养老护理场景,可以提供陪伴交流、生活提醒以及基础健康管理服务。
中国机器人产业的发展优势主要体现在制造能力、供应链完善以及人工智能算法应用方面。近年来,包括视觉识别、语音交互、运动控制等技术不断成熟,为人形机器人进入医疗场景提供基础。
国际市场方面,美国企业更加重视机器人与大模型结合,日本企业则重点关注老龄化社会中的护理需求。欧洲部分国家也正在推动机器人辅助医疗研究,希望缓解医疗人员不足问题。
不过,医疗机器人商业化仍面临挑战。首先是成本问题,目前高性能人形机器人的制造成本仍然较高,医院大规模采购需要进一步降低价格。其次是安全问题,医疗环境对于机器人运行稳定性要求远高于普通服务场景。
此外,医疗数据隐私也是行业关注重点。AI机器人如果参与健康管理,需要处理患者信息,因此必须建立严格的数据安全体系。
业内认为,人形机器人未来的发展不会简单复制人类工作,而是成为医疗体系中的智能辅助工具。例如,机器人负责重复性任务,医生负责专业判断,护士负责情感护理,形成新的医疗协作模式。
随着AI技术和机器人硬件持续融合,人形机器人正在从“科技展示品”逐渐转向“医疗生产力工具”。未来几年,医院、养老机构、康复中心可能成为机器人商业化的重要落地点。